住宅ローン ·
住宅ローンは固定と変動どっち?メリット・デメリットを比較
固定金利と変動金利の違いを、返済額の変化と家計の確認ポイントから中立的に整理します。
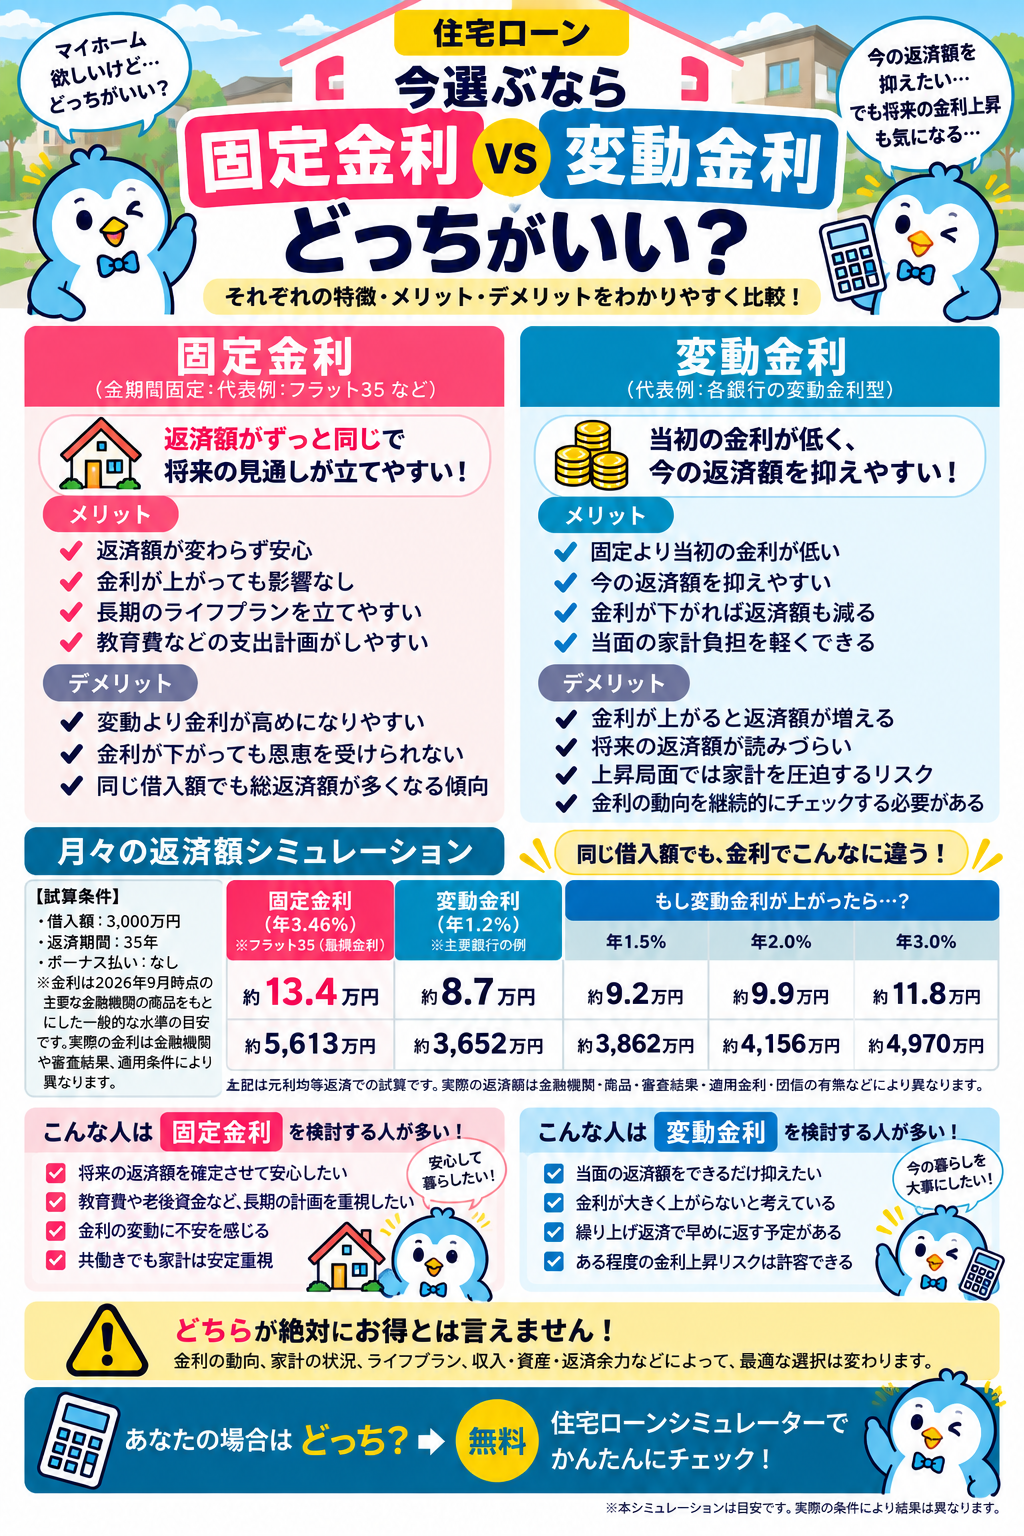
結論・この記事で分かること
固定と変動に、絶対的な正解はありません
今の返済額だけでなく、金利上昇時の家計と将来支出を比較します。
- 返済額を確定させたいか、当初負担を抑えたいか
- 教育費・老後資金・収入変化への備えがあるか
固定金利とは
固定金利型は、契約時に定めた金利が返済期間の全部または一定期間にわたって固定されるタイプです。全期間固定の代表例としてフラット35があります。2026年9月のフラット35は、借入期間21年以上35年以下・融資率9割以下・新機構団信付きの場合、金利範囲が年3.460〜5.690%、最も多い金利が年3.460%と公表されています。[1] 商品条件や団信の種類、融資率で異なるため、固定金利全体の代表値として一般化はできません。
変動金利とは
変動金利型は、市場金利や金融機関の基準に応じて適用金利が見直されるタイプです。契約ごとに基準金利、優遇幅、見直し時期、返済額の変更ルールが異なります。住宅金融支援機構の2026年1月調査は、住宅ローン利用者の金利タイプや見通しを調査した資料ですが、すべての金融機関の金利を代表するものではありません。[2]
固定金利のメリット・デメリット
- 返済額の見通しを立てやすく、教育費や老後資金の計画と合わせやすい
- 金利上昇局面でも契約条件の範囲で返済額が変わりにくい
- 変動金利の当初水準より高い場合があり、金利低下の恩恵は受けにくい
- 借入時点の条件により、団信や融資率の上乗せが発生することがある
変動金利のメリット・デメリット
- 当初の返済額を抑えられる可能性がある
- 金利が下がれば返済額や利息負担が下がる可能性がある
- 金利上昇時には返済額や総返済額が増える可能性がある
- 返済額の変更ルールがあっても、金利上昇リスクが消えるわけではない
同じ借入額での返済比較
以下は、借入額3,000万円・35年・元利均等・ボーナス返済なしという同じ条件で、金利だけを変えた計算例です。固定3.46%は2026年9月のフラット35最頻金利を参照しています。一方、年1.00%・1.50%・2.00%・3.00%は特定金融機関の現行金利ではなく、金利変化を理解するための計算用仮定です。[1]
| ケース | 想定金利 | 月々の返済額 | 年間返済額 | 総返済額 |
|---|---|---|---|---|
| 固定・フラット35の参照例 | 年3.46% | 約12.3万円 | 約148.0万円 | 約5,178万円 |
| 比較用の計算仮定 | 年1.00% | 約8.5万円 | 約101.6万円 | 約3,557万円 |
| 変動上昇ケース | 年1.50% | 約9.2万円 | 約110.2万円 | 約3,858万円 |
| 変動上昇ケース | 年2.00% | 約9.9万円 | 約119.3万円 | 約4,174万円 |
| 変動上昇ケース | 年3.00% | 約11.5万円 | 約138.5万円 | 約4,849万円 |
変動金利が上昇した場合
変動金利を選ぶ場合は、金利が上がらない前提だけでなく、年1.5%、2.0%、3.0%など複数の仮定で家計を確認します。上の表は将来の金利を予測するものではありません。実際の返済額は、金融機関の基準金利、優遇幅、見直し時期、返済額の変更ルール、借り換えの可否などによって異なります。
家計によって考え方が変わる理由
同じ借入額でも、子どもの人数、教育方針、車の有無、貯金、収入の安定性、退職時期、繰り上げ返済の予定によって金利上昇への耐性は変わります。現在の返済額を抑えたい世帯でも、将来の支出ピークに備えた現金や積立がなければ、金利上昇時の影響を受けやすくなります。
選ぶときのチェックポイント
- 現在の返済額だけでなく、金利上昇後の月額と総返済額を確認する
- 住宅費と教育費・老後資金・生活防衛資金を同じ家計表で見る
- 適用金利だけでなく基準金利、優遇幅、団信、手数料を確認する
- 返済期間を延ばした場合や退職後まで残る場合を確認する
- 金融機関・商品名・基準日・融資率など条件を記録する
では、自分の家計ではどうなる?
固定と変動のどちらが家計に合うかは、金利だけでなく、住宅購入後に教育費や老後資金を残せるかで変わります。年収・貯金・家族構成・生活費・積立額を入力し、返済後の資産推移を確認してみましょう。
あなたの場合は、固定と変動のどちらが家計に合う?
住宅費・教育費・老後資金を含めた資産推移を、あなたの条件で確認してみましょう。
前提条件・注意事項
- 比較例は借入額3,000万円、返済期間35年、元利均等返済、ボーナス返済なし、金利一定の計算です。
- 年3.46%は2026年9月のフラット35・融資率9割以下・新機構団信付きの最頻金利を参照しています。
- 年1.00〜3.00%は特定金融機関の現行金利ではなく、金利変化を理解するための仮定です。
- 手数料、団信の上乗せ、税金、保険、諸費用、実際の返済額変更ルールは含めていません。
- 固定と変動のどちらが絶対に得、または誰にでも向いているとはいえません。
- 金利や商品条件は更新されるため、契約前に金融機関の最新資料を確認してください。
- 記事の比較計算は契約条件や将来の金利を保証するものではありません。
- 本サイトのシミュレーション結果は入力条件と一定の仮定に基づく参考値です。