住宅 ·
世帯年収別に見る、無理なく買える家の価格とは?
世帯年収だけで住宅価格を決めず、生活費・教育費・老後資金まで含めて考える方法を、仮定ケースで整理します。
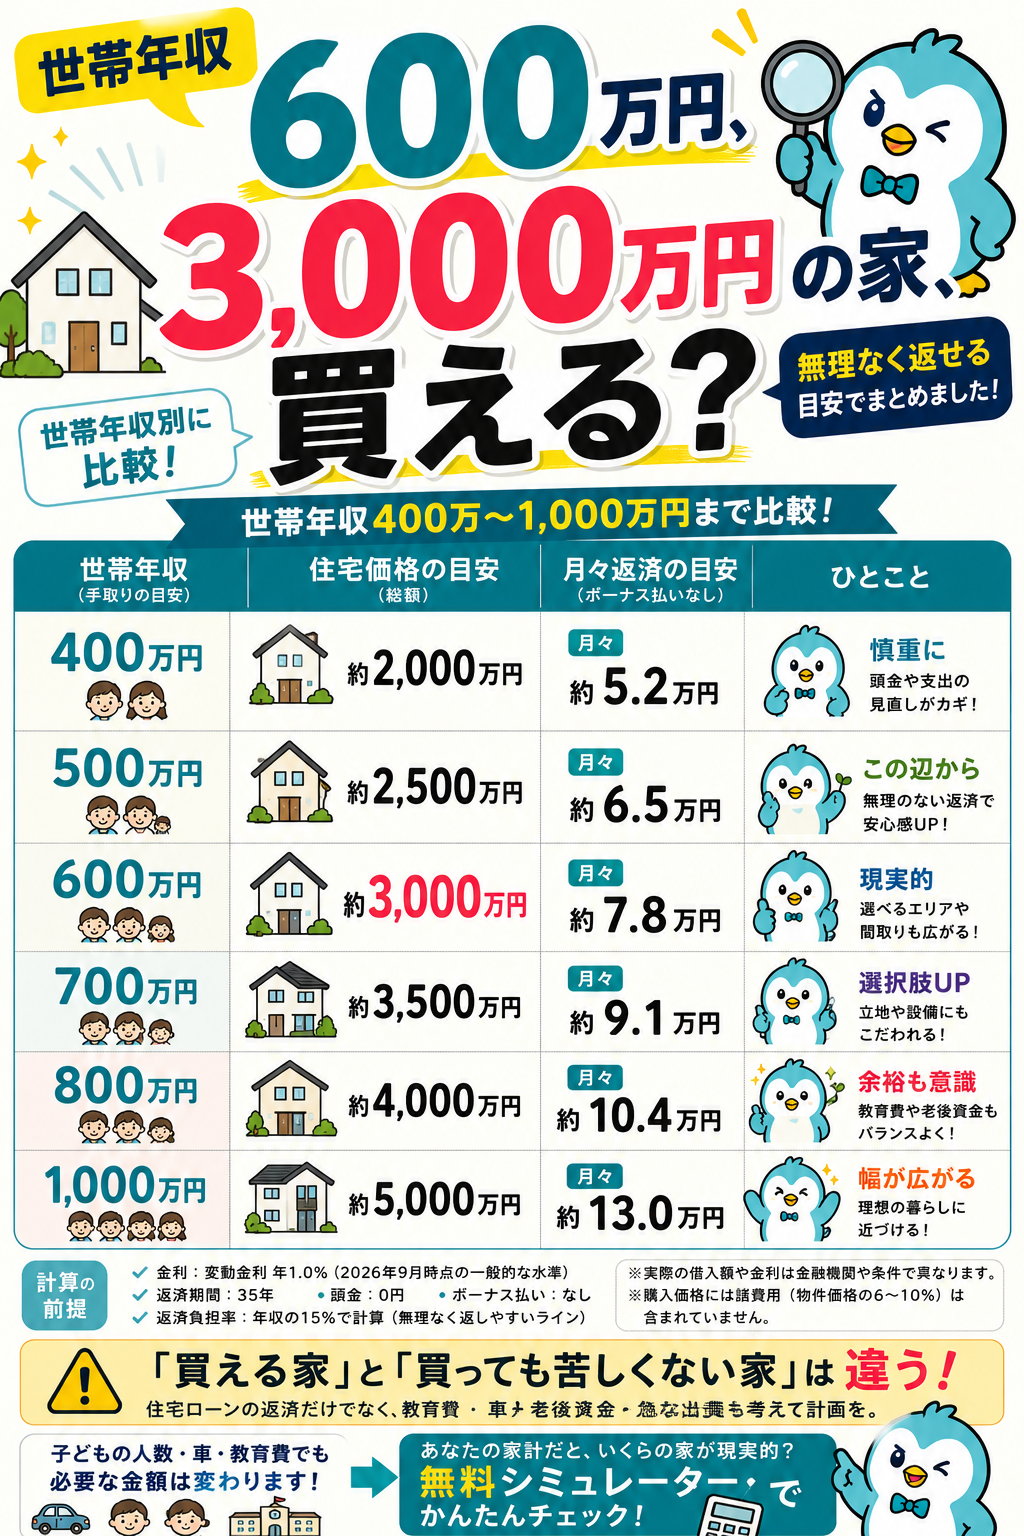
結論・この記事で分かること
借りられる額 ≠ 無理なく返せる額
年収だけでは住宅予算は決まりません。
- 生活費・子ども・車の支出を含める
- 貯金を残し、将来の積立も続ける
無理なく買える家の価格は、世帯年収だけでは決まりません。借りられる金額と、住宅購入後も生活費・教育費・車・老後資金を確保しながら返せる金額は別です。この記事では、公的統計を「購入者やローン利用者の実態」として確認しながら、年収400万円・600万円・800万円の仮定ケースで返済イメージを比較します。ここで示す価格は推奨値や安全基準ではありません。
「年収○倍まで買える」だけで判断できない理由
年収倍率は、税込みの世帯年収と住宅価格を比べる指標です。しかし、手取り収入、既存の借入、固定資産税、火災・地震保険、修繕費、教育費、車の維持費、老後の積立までは含みません。住宅金融支援機構のフラット35利用者調査に掲載される年収倍率や返済負担率は、対象となった利用者の実態であり、誰にとっても安全な上限を示す数字ではありません。[1]
世帯年収別の住宅価格の目安
世帯年収400万円・600万円・800万円という区分は、購入価格を自動的に決める基準ではありません。まずは、手取りから生活費と将来支出を差し引き、住宅関連費に回せる余力を確認します。以下は、その考え方を具体化するために、住宅価格・頭金・金利・返済期間を一定の条件で仮定した返済イメージです。
| 世帯年収 | 住宅価格 | 頭金 | 借入額 | 想定金利 | 返済期間 | 月々の返済額 | 年間返済額 | 年収比 |
|---|---|---|---|---|---|---|---|---|
| 400万円 | 3,000万円 | 300万円 | 2,700万円 | 年1.00% | 35年 | 約7.6万円 | 約91.5万円 | 約22.9% |
| 600万円 | 4,500万円 | 500万円 | 4,000万円 | 年1.20% | 35年 | 約11.7万円 | 約140.0万円 | 約23.3% |
| 800万円 | 6,000万円 | 800万円 | 5,200万円 | 年1.50% | 35年 | 約15.9万円 | 約191.1万円 | 約23.9% |
この表の返済額は、元利均等返済・ボーナス返済なし・金利が返済期間中変わらないという仮定で算出した概算です。固定資産税、保険、修繕、管理費・修繕積立金、融資手数料などは含みません。金利や条件を変えれば結果も変わるため、「年収400万円なら3,000万円まで買える」と読み替えないでください。
同じ年収でも買える家が変わる具体例
世帯年収600万円でも、住宅購入後に残る余力は家族構成や生活スタイルで変わります。たとえば子どもがいない世帯で車を持たない場合と、子ども2人・車1台の世帯では、食費、保育・教育費、車両費、保険、将来の進学費用が異なります。同じ住宅ローン返済額でも、毎月の家計に残る金額は同じではありません。
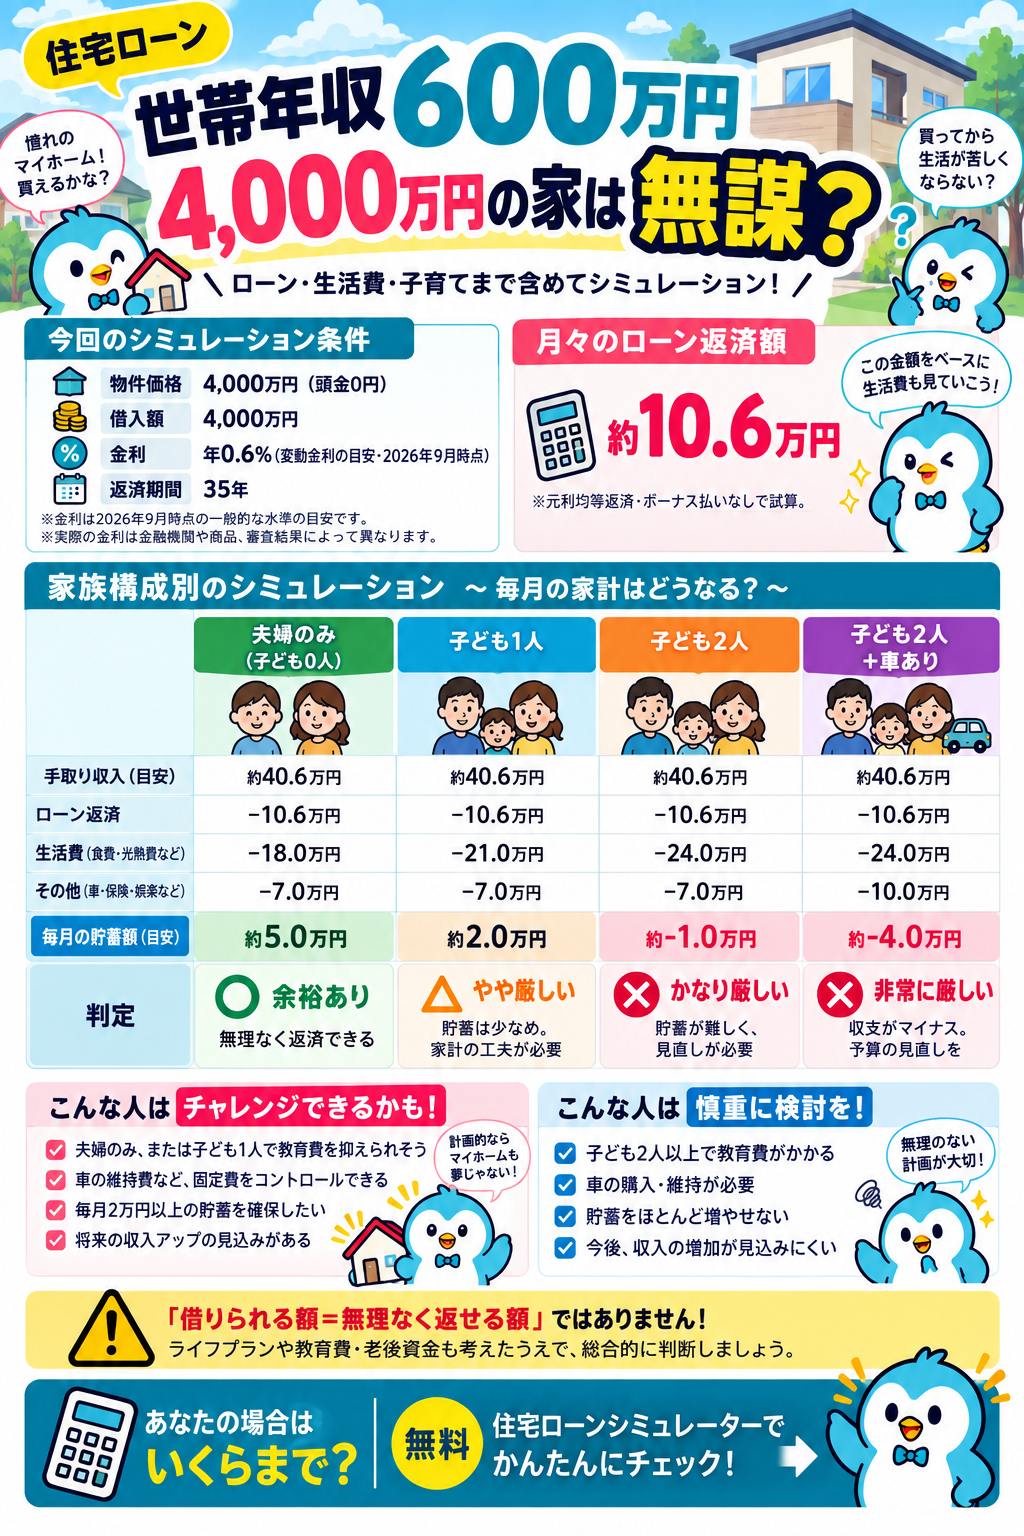
| 条件 | 住宅以外に確認する支出 | 住宅予算への影響 |
|---|---|---|
| 子どもなし・車なし | 生活費、保険、将来の家族計画、老後資金 | 現在の余力だけでなく、将来の支出増を確認する |
| 子ども2人・車あり | 教育費、車の購入・維持費、保育・進学、保険 | 同じ年収でも住宅に回せる余力が小さくなる可能性がある |
頭金・住宅ローン金利・返済期間による違い
頭金を増やすと借入額や利息負担を下げられますが、手元資金を使い切ると生活防衛資金や購入後の修繕資金が不足します。返済期間を長くすると月々の負担は抑えられる一方、総返済額が増えたり、退職後まで返済が残ったりする可能性があります。
住宅ローン利用者の金利タイプや返済期間は調査対象者の属性によって異なります。住宅金融支援機構の利用者調査は、利用者の実態を知る資料として参照できますが、特定の商品や返済期間を勧める資料ではありません。[2]
子ども・車・教育費などを含めて考える必要性
住宅ローンの返済額だけでなく、生活費、教育費、車、保険、固定資産税、修繕費、老後資金を同じ家計表に並べて考える必要があります。教育費については、文部科学省の令和5年度子供の学習費調査で、公立・私立や学校段階ごとの学習費総額を確認できます。ただし、同調査は学校教育費・学校給食費・学校外活動費を対象とする調査で、住宅購入後の家計全体や大学生活費を示すものではありません。[3]
無理のない住宅予算を考えるチェックポイント
- 手取り月収から、住宅費以外の生活費を先に見積もる
- 固定資産税、保険、修繕費、管理費などローン以外の住宅費を入れる
- 生活防衛資金と購入直後の予備費を残せるか確認する
- 子どもの人数・進路、車、保険、老後資金の予定を含める
- 金利上昇、収入減、退職後返済のケースでも家計が続くか確認する
- 住宅購入後も積立や老後資金づくりを続けられるか確認する
では、自分の家計ではどうなる?
公的統計の平均値やこの記事の仮定ケースは、あなたの家計の答えではありません。年収・貯金・家族構成・生活費・積立額を入力すると、住宅購入後の資産推移を自分の条件で確認できます。
あなたの年収・貯金・家族構成なら、住宅購入後のお金はどうなる?
あなたの条件を入力して、住宅購入後の資産推移を確認してみましょう。
前提条件・注意事項
- 比較表は、年収・住宅価格・頭金・借入額・想定金利・返済期間を記事用に仮定したケースです。
- 月々の返済額は元利均等返済、ボーナス返済なし、金利一定として算出した概算です。
- 固定資産税、保険、修繕費、管理費、融資手数料、諸費用、税制は比較表に含めていません。
- 公的統計は調査対象・調査年度・住宅種別が限定された実態値で、個人の推奨購入額ではありません。
- この記事のケースは住宅購入や住宅ローンを推奨するものではありません。
- 借入可能額と無理なく返せる金額は異なります。最終判断は金融機関や専門家へ確認してください。
- 金利、税金、物価、教育費、保険、修繕費などは変動します。
- 本サイトのシミュレーション結果は入力条件と一定の仮定に基づく参考値で、将来の成果を保証しません。